-
住宅ローンと自己資金 ①
新築であれ、建売であれ、中古であれ、住宅を購入する方の多くが住宅ローンを利用します。
これまでの経験上でも住宅ローンを利用せず自己資金のみで建築されたお客様は1年に1件程度。
それぐらいほぼ全ての方が住宅ローンを利用しているのが現状です。
そんな中で自己資金をどのくらい用意すれば良いのかと言ったご質問は自然に出てくるでしょう。
もちろん自己資金が多ければ多いほど借入は少なくなります。
本来はそれが自然だと思いますが、ローンの実情やご家族の人生はそんな単純なものではないと思います。
まず、住宅ローンに含めることが可能な費用から押さえることが必要です。
・土地取得費用(所有権移転等登記手続きや契約印紙等含む)
・建物購入費用(登記手続き、火災保険、ローンに係る手数料等を含む)
住宅ローンとはこの2本立てが基本です。
でも新居に移る際には引越し費用、ソファやベッドなどの家具やテレビなどの家電を購入する費用も出てくるでしょう。
注文住宅なら地鎮祭の玉串料、引っ越しに関わる住民票や印鑑証明書の取得など細かく積み上げられる出費もあります。
金融機関の中には引越し費用や家具・家電購入費用もローンに含めることが出来る場合もあります。
ただ多くの場合は基本の2本立てなのです。
ここまでで単純に考えて「引越し費用・家具家電購入費用・雑費類」は自己資金として用意頂く必要があると分かります。
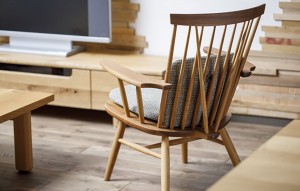 画像引用:デコットタケマツ様
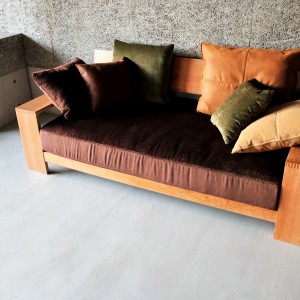 画像引用:ミヤモト家具(SOLID金沢)様
こんな素敵な家具を見ると憧れの新居に揃えたくもなるものです。
最新のテレビや冷蔵庫も気になりますよね。
このような費用は自己資金とすることを基本とします。
今回はまずは住宅ローンに含むことが出来る基本、自己資金とすべきことの基本についてお話しました。
次回はもっと踏み込んだお話をさせて頂きたいと思います。
また次回もよろしくお付き合い下さいね。
記:伊東
2021.10.8